

Dyskusja publiczna koncentruje się głównie wokół dodatkowych wpływów budżetowych. Warto jednak spojrzeć na temat z perspektywy zarządów, CFO oraz właścicieli firm, którzy będą musieli znaleźć sposób na utrzymanie rentowności i oczekiwanych zwrotów dla akcjonariuszy.
Największym ryzykiem nie jest sam wzrost podatku. Jest nim reakcja przedsiębiorstw na wzrost podatku.
Gdy rentowność netto spada, zarządy mogą szukać oszczędności m.in. w trzech obszarach:
- poprawa produktywności,
- automatyzacja procesów,
- redukcja kosztów stałych, w tym kosztów pracy.
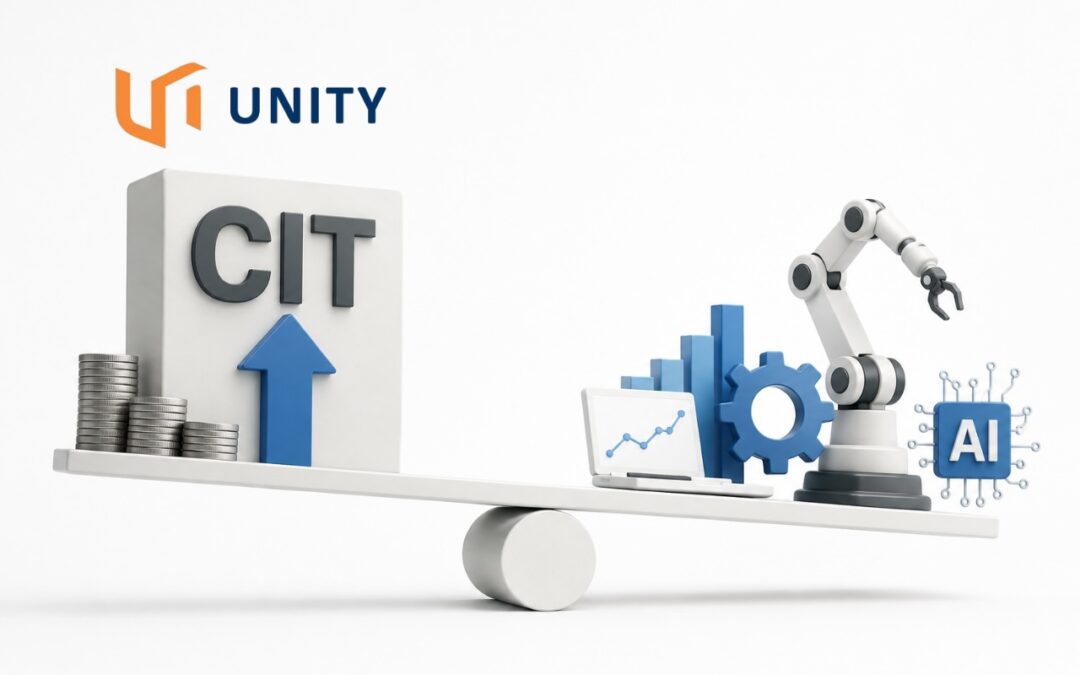
W praktyce oznacza to, że planowany wzrost CIT może stać się dodatkowym katalizatorem inwestycji w:
• sztuczną inteligencję (AI),
• robotyzację procesów biznesowych (RPA),
• automatyzację działów finansowych, zakupowych i obsługi klienta,
• analitykę predykcyjną,
• cyfrowe platformy samoobsługowe dla klientów i dostawców.
W wielu organizacjach pytanie nie będzie już brzmiało: „czy inwestować w AI?”, ale raczej: „jak szybko AI może zautomatyzować część obecnych procesów?”
To prowadzi do kolejnej konsekwencji.
Presja podatkowa może przyspieszyć restrukturyzację zatrudnienia.
Największe spółki należą jednocześnie do największych pracodawców. Jeżeli wzrost CIT ograniczy środki dostępne na reinwestycje, część przedsiębiorstw może szukać kompensacji poprzez:
• zamrażanie rekrutacji,
• nieodtwarzanie wakatów,
• konsolidację funkcji back-office,
• outsourcing procesów,
• zastępowanie części pracy administracyjnej rozwiązaniami AI.
Nie oznacza to, że podwyżka CIT automatycznie doprowadzi do redukcji zatrudnienia. To jeden z możliwych scenariuszy reakcji przedsiębiorstw na presję na marże i zwrot z kapitału.
Paradoksalnie więc podatek skierowany do największych firm może pośrednio przyspieszyć transformację rynku pracy.
I być może właśnie ten efekt będzie w długim terminie ważniejszy niż sama wysokość dodatkowych wpływów budżetowych.